 L'école de la microfinance


L’ÉTUDE DE MARCHÉ EN MICROFINANCE
posté le 7 septembre 2026 par Michel dans Actualités, ECOLE DE BANQUE NANTES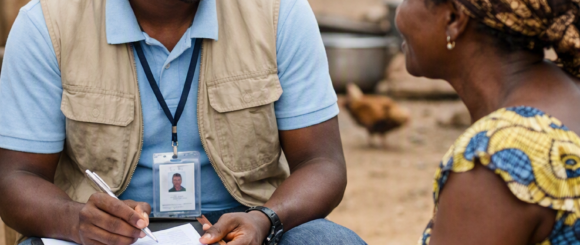
Les études de marché en microfinance
1. L’étude de marché en microfinance : l’outil qui révèle la réalité du terrain
« Il est indispensable pour une institution de microfinance d’effectuer une étude de marché pour bien connaître la clientèle… et pour pouvoir bien répondre à leurs besoins. »
Une étude de marché permet de :
- Comprendre les besoins réels des clients,
- Mesurer l’adéquation entre l’offre et les attentes,
- Identifier les segments porteurs,
- Analyser la concurrence,
- Anticiper les évolutions du marché,
- Ajuster le positionnement marketing.
Mais ce qui était vrai hier l’est encore plus aujourd’hui : les IMF doivent s’adapter à des marchés en mutation rapide, car les comportements de la clientèle des microfinances sont influencés par :
- Le mobile money,
- Les réseaux sociaux,
- Les paiements digitaux,
- Les plateformes de microcrédit en ligne,
- Les nouvelles attentes des femmes entrepreneures,
2. La formation de l’école de la microfinance se fait à l’aide d’un cas réel qui montre très concrètement l’intérêt d’une étude de marché
L’étude de marché comment une IMF peut s’appuyer sur une analyse rigoureuse pour prendre des décisions stratégiques.
Ce que l’étude d’un cas réel en Afrique a révélé :
- Une population très équipée en comptes mobiles, ce qui change profondément les attentes et les comportements de la clientèle et nous oblige à des partenariats avec les opérateurs télécoms, à des investissements technologiques, et à l’acquisition de compétences nouvelles (data, IA, cybersécurité).
- Le pourcentage élevé des entrepreneurs MPME qui ont entre 18 et 50 ans : une population jeune et dynamique qui souhaite développer leurs activités, Cette population est exigeante vis-à-vis de l’IMF et utilise les smartphones, les comptes mobiles, les plateformes numériques,
- Un pourcentage important des clients potentiels sont des femmes qui souhaitent disposer d’un compte : un segment clé pour l’inclusion financière. Le fait que beaucoup de femmes souhaitent disposer d’un compte résulte d’une volonté d’autonomie financière, d’un besoin de sécuriser l’épargne, du désir de professionnaliser leur activité, d’une recherche de moyens de paiement avec le mobile money, mais aussi d’une demande de produits d’épargne, de mutuelle de santé et pour un pourcentage assez faible de micro‑assurance. Les caisses féminines avec animatrice plaisent à ces groupes car elles combinent confiance, pédagogie, solidarité et proximité. Les caisses féminines transforment un segment spécifique — les femmes entrepreneures — en un moteur puissant d’inclusion financière et de croissance.
Un fort pourcentage de personnes qui n’ont jamais bénéficié d’un crédit par une IMF : un réservoir de nouveaux clients très important avec pour défi majeur : un public sans garanties et pour lequel l’évaluation du risque est délicate. Pour ce groupe, il existe un besoin d’un accompagnement renforcé.
- Le pourcentage de personnes qui n’ont pas de compte bancaire : un marché largement non bancarisé. Le fait que les clients souhaitent un compte bancaire signifie que le marché de l’IMF est demandeur, que les IMF peuvent fidéliser une clientèle nouvelle, que l’ouverture de compte devient un produit d’entrée,
- Une épargne très présente : la majorité de nos clients potentiels épargnent hors du système financier (tontines, animaux, or, stock de marchandises, argent liquide). Le marché épargne existe, nos clients savent épargner, l’épargne informelle représente plus de 50 % de l’épargne totale des ménages interrogés. Les clients ont la motivation, à notre IMF de proposer un outil financier simple et sur adapté.
- Nous bénéficions d’une bonne image 70 % de la population interrogée ont une image positive de notre microfinance.
Ce que l’étude a permis :
- Choisir nos marchés comme emplacement stratégique,
- Définir les produits prioritaires (épargne à la carte, crédit individuel, crédit de groupe),
- Ajuster les taux d’intérêt,
- Identifier la puissance de nos concurrents clés (Mobile Money, FINCA, Guilgal, Advans, Baobab),
- Comprendre les freins psychologiques (méfiance envers les IMF, peur du crédit, crainte de perdre son épargne, manque d’information sur nos comptes courants et nos moyens de paiement),
Les responsables marketing doivent se former
Les responsables marketing des IMF doivent maîtriser :
- Les méthodes modernes d’étude de marché,
- L’analyse concurrentielle,
- La segmentation ,
- Le marketing digital,
- Le comportement des mpme,
- Les leviers d’inclusion financière,
- Les stratégies d’innovation produit,
- La communication adaptée aux populations vulnérables,
- L’utilisation des données collectées pour adapter l’offre.
Or, ces compétences ne s’improvisent pas.
Elles nécessitent une formation structurée, pratique, orientée terrain et adaptée aux réalités africaines et internationales.
La formation “Marketing en microfinance” est l’outil qui leur permettra de prendre une longueur d’avance.
Responsables marketing, directeurs d’IMF, chargés de développement :
Si vous souhaitez :
- Savoir-faire une étude de marché
- Mieux comprendre vos clients,
- Développer des produits adaptés,
- Renforcer votre compétitivité,
- Améliorer votre impact social,
- Moderniser votre stratégie marketing,
Inscrivez-vous dès maintenant à la formation “Marketing en microfinance”. Elle est conçue pour vous, pour votre institution, et pour les défis de demain.
A propos de l’école de la microfinance
ATALIA Certification certifie que l’école de la microfinance a été évaluée et jugée conforme aux exigences requises par le Référentiel national sur la qualité des actions concourant au développement des compétences.
QUALIOPI + Actions de formations
L’école de la microfinance N° de déclaration d’activité 52 44 065 65 44 est inscrite au référentiel national sur la qualité des actions concourant au développement des compétences pour les activités « actions de formation ».
Pour vous inscrire à la formation cliquer sur le bouton :
S'inscrireFORMATION : " Le marketing en microfinance ".
Du 18 janvier 2027 au 22 janvier 2027 à Nantes ( France).